Маржа утекает не через одну крупную статью, а через пять, и каждая из них невидима по своей причине. Хранение приходит одной строкой за период, а накапливается месяцами. Возвраты и невыкупы уменьшают выручку, а не увеличивают расход, поэтому в себестоимость не попадают. Скидки площадки меняют фактическую цену, а вы смотрите на плановую. Перевозки партии приходят разными счетами от разных подрядчиков и нигде не складываются. Реклама записана в маркетинг, а не в стоимость единицы. Проблема не в размере этих расходов, а в том, где они записаны.
Ниже каждая из пяти: как она устроена, почему её не видно и как её посчитать.
Содержание статьи
Почему эти расходы не видно
Ни одна из пяти статей не прячется намеренно. Все они лежат на виду, просто в разных отчётах, в разных строках и с разными датами. Ни один отчёт не показывает их вместе, а значит сложить их может только сам продавец, и обычно он этого не делает.
| Статья расходов | Почему её не видно |
|---|---|
| Хранение | приходит одной строкой за период, а накопилось за месяцы |
| Возвраты и невыкупы | уменьшают выручку, а не увеличивают расход |
| Скидки и акции | вы смотрите на цену в карточке, а не на фактическую выплату |
| Перевозки партии | приходят от разных подрядчиков и нигде не суммируются |
| Реклама | записана в маркетинг, а не в себестоимость единицы |
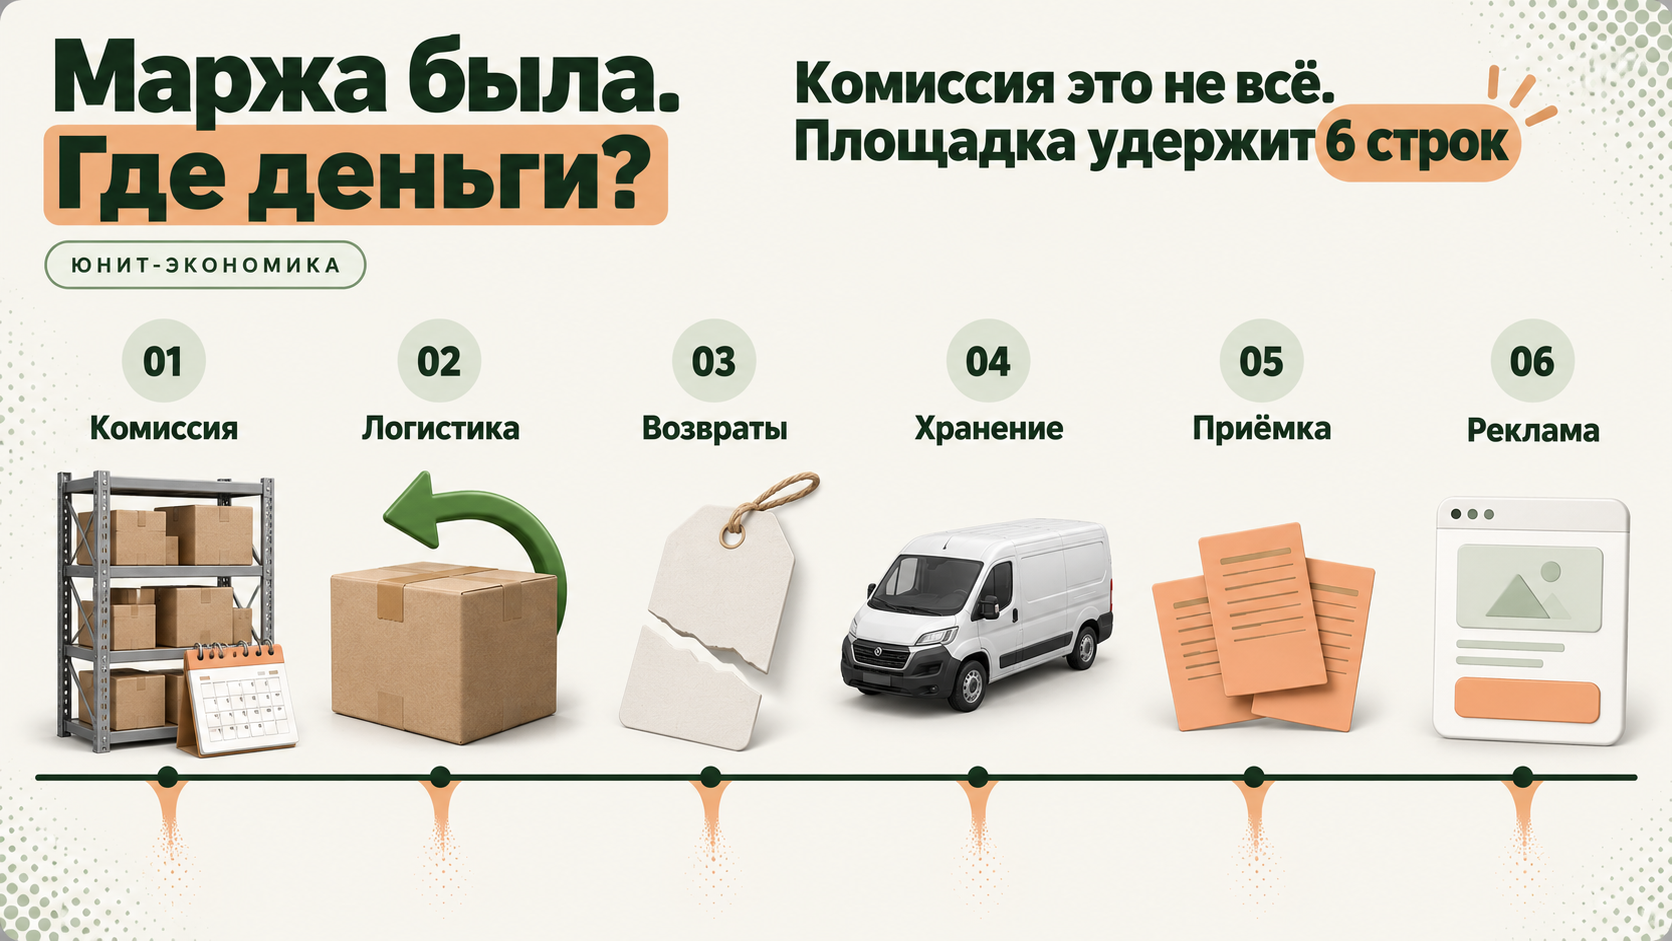
Сразу оговорка про границы. Здесь речь только о регулярных расходах действующих продаж. Разовые вложения на старте, от разработки рецептуры до первой поставки, считаются по-другому и разобраны отдельно.
01. Хранение
Тариф считается от объёма и срока, и каждый следующий день обходится дороже предыдущего. Для товара, который уходит быстро, это почти незаметно. Для медленного превращается в расход, который растёт сам по себе, без вашего участия.
Почему не видно. В отчёте за неделю строка хранения выглядит небольшой, и взгляд по ней скользит. Сумма, накопленная за квартал, нигде не показана отдельно, её нужно собирать руками. Плюс срабатывает неприятный эффект: хранение растёт быстрее всего именно тогда, когда продажи встали, то есть когда денег меньше всего.
Как посчитать. Взять стоимость хранения одной единицы в сутки и умножить на фактический срок до продажи, а не на плановый. Разница между этими двумя сроками обычно и есть та сумма, которой не хватает в расчёте.
Это самая крупная из пяти статей и самая управляемая одновременно, поэтому у неё отдельный разбор: как считается платное хранение и как перестать за него платить.
02. Возвраты и невыкупы
Невыкуп это отказ покупателя на выдаче. Возврат это товар, который уже получили, а потом вернули. Для селлера дороже второе, потому что товар успевает пройти весь путь: доставка до покупателя, выдача, обратная перевозка, приёмка, иногда уценка.
Почему не видно. Это не строка расхода. Это недополученная выручка плюс логистика, которую вы уже оплатили. В отчёте о прибыли такая комбинация не собирается в одно число ни в одной строке.
Главный скрытый эффект. Если выкуп ниже ста процентов, то на каждую состоявшуюся продажу приходится отправить больше отправлений, чем одно. Логистику вы оплачиваете за все отправления, а выручку получаете только с выкупленных. Значит фактическая логистика на единицу проданного товара всегда выше тарифа, и тем выше, чем ниже процент выкупа. При выкупе в три четверти на каждые три продажи оплачивается четыре поездки.
Как посчитать. Разделить всю логистику за период на количество выкупленных единиц, а не отправленных. Полученное число и есть реальный логистический расход на единицу.
03. Скидки и акции площадки
Цена в карточке и фактическая выплата это два разных числа. Участие в акциях часто оказывается условием видимости: вне акции карточка проседает в выдаче, и продавец соглашается на скидку не потому, что хочет, а потому, что иначе продаж не будет.
По рыночным оценкам, около половины продавцов работают со скидками примерно от трети и выше, а заметная часть вынуждена опускаться ещё ниже. Значительная доля селлеров сталкивалась с прямым давлением площадки на цену.
Почему не видно. Маржу планируют от своей цены. Считать её нужно от фактической выплаты, а фактическая выплата видна только постфактум, в отчёте за период, когда партия уже продана.
Как посчитать. Брать не цену в карточке, а среднюю фактическую выплату за период, делённую на количество выкупленных единиц. Если это число заметно ниже плановой цены, вся модель ценообразования построена на цифре, которой не существует.
04. Перевозки партии
Между производством и полкой партия может переехать несколько раз: к типографии за этикеткой, к фулфилмент-подрядчику за упаковкой, к пункту приёма, оттуда на склад площадки. Каждый переезд оплачивается отдельно и своему исполнителю.
Почему не видно. Счета приходят от разных компаний, в разные дни, разными суммами. Каждый по отдельности выглядит незначительным на фоне стоимости партии. В одну строку они не складываются нигде, кроме как в голове у того, кто специально сядет и сложит.
Как посчитать. Собрать все транспортные счета по одной конкретной партии и разделить на количество единиц в ней. Считать нужно по партии, а не по месяцу, иначе перевозки разных партий перемешаются и результат ничего не покажет.
Подробно про то, какие именно перевозки возникают и какие из них лишние, есть в разборе трёх перевозок одной партии.
05. Реклама
Карточка без продвижения не стартует. Значит реклама на старте это не инвестиция в рост, а условие продажи, то есть часть стоимости этой продажи.
Почему не видно. Реклама записана в маркетинговый бюджет и живёт своей жизнью, отдельно от себестоимости товара. В результате юнит-экономика считается без неё и выглядит здоровой, а деньги на счету при этом кончаются.
Как посчитать. Разделить рекламные расходы за период на количество проданных за тот же период единиц и прибавить результат к себестоимости единицы. Это неприятное число, но именно оно показывает настоящую маржу.
И шестая статья, формально разовая. Отказ на приёмке случается не каждый день, но случается регулярно, а стоит он дороже штрафа: обратная перевозка, простой карточки без товара, потерянные позиции и уже потраченный на них рекламный бюджет. Разбор реальных причин отказов есть отдельно.
Строка, которой нет ни в одном отчёте
Пять статей выше это деньги, которые уходят понемногу и постоянно. Есть шестая позиция, которая работает иначе: она не стоит ничего ровно до того дня, когда стоит всё.
Остаток на складе площадки записан у вас в активах. В отчёте он выглядит как товар, который вот-вот станет выручкой. Фактически это оборотный капитал, замороженный на территории, которую вы не контролируете, на условиях, описанных не в вашем договоре, а в оферте площадки.
Почему не видно. Потому что это не строка расхода, а строка актива. Расходом она становится один раз и сразу целиком.
Что стоит прочитать в оферте самому. Не пересказ, а конкретные пункты, которые есть у любой площадки:
- возмещение ограничено потолком на единицу товара и потолком на случай, и считаются оба потолка не от вашей себестоимости
- коэффициент возмещения обычно ниже единицы, то есть даже по признанному случаю возвращается часть суммы, а не вся
- часть обстоятельств вынесена из зоны ответственности площадки, и перечень таких обстоятельств площадка меняет в одностороннем порядке
- между обращением и выплатой проходят месяцы, а обязательства перед поставщиками и по заёмным средствам всё это время идут по графику
Товара нет, выручки нет, а платежи идут. Это уже не потеря маржи, это кассовый разрыв, и пересчётом юнит-экономики он не лечится.
Как считать. Вопрос не в том, сколько товара лежит на складе площадки. Вопрос в том, какую долю оборотного капитала вы готовы держать в одном месте на чужих условиях. Ответ у каждого свой, но он должен быть решением, а не получаться сам собой из привычки отгружать весь тираж сразу.
Что это меняет на практике. Рабочий запас на площадке, остальное там, где доступ контролируете вы. Ровно это и позволяет схема FBS: отгружать дозами, а не тиражом. Условие у неё одно, склад, с которого можно собрать и отгрузить заказ в срок.
Честно про нашу роль здесь: мы не обещаем, что с товаром ничего не случится, такого не может обещать никто. Мы даём другое. Партия остаётся там, где её произвели, вы сами решаете, какую часть и когда отгружать, и видите в нашем IT-сервисе, где она физически находится. Это про дозирование и контроль, а не про гарантию сохранности.
Как свести всё это в одну таблицу
Отдельно каждая из пяти статей выглядит мелочью. Смысл появляется, когда они впервые оказываются в одном расчёте. Считается он в три действия.
- Фактическая выручка на единицу. Взять сумму, фактически выплаченную площадкой за период, и разделить на количество выкупленных единиц. Не на отправленные и не на плановую цену.
- Фактическая себестоимость единицы. Сложить производство, этикетку, упаковку и все перевозки конкретной партии, разделить на количество единиц в партии. Прибавить хранение за фактический срок и рекламу за период, делённую на количество проданных единиц.
- Маржа. Первое минус второе.
Ни одна из этих цифр не новая. Всё уже есть в отчётах площадки и в счетах подрядчиков. Новое только то, что они впервые оказались в одной таблице.
Почему мы вообще про это пишем. В supplement.group мы не только производим под собственной маркой, но и сами продаём на маркетплейсах с 2021 года. У нас 11 собственных брендов в четырёх категориях: витамины и БАД, косметика, полезные сладости, бытовая химия. Эти пять строк мы считаем по своим же поставкам, а не по чужим разборам.
Из этого списка две статьи можно сократить структурно, а не экономией. Хранение, если партия лежит там же, где её произвели. И перевозки, если производство, упаковка и пункты приёма маркетплейсов находятся на одной территории. Как устроен такой контур, расписано на странице производства под собственной маркой.
Коротко
- Маржу съедает не одна крупная статья, а пять мелких, разложенных по разным отчётам
- Хранение накапливается месяцами, а в отчёте выглядит небольшой недельной строкой
- При выкупе ниже ста процентов логистика на проданную единицу всегда выше тарифа
- Считать маржу нужно от фактической выплаты площадки, а не от цены в карточке
- Реклама на старте это часть себестоимости продажи, а не отдельный бюджет
- Весь тираж на одном чужом складе это не актив, а замороженный оборотный капитал на чужих условиях
- Все нужные цифры уже есть в отчётах, не хватает только одной общей таблицы
Из пяти статей самая крупная и одновременно самая управляемая это хранение. Оно растёт само по себе, не требует от вас никаких действий и продолжает начисляться ровно тогда, когда продажи остановились. Разбираем отдельно: как считается платное хранение и что нужно, чтобы перестать за него платить.
От производства
до отгрузки
Косметика и бытовая химия под вашей маркой. Первый заказ от 50 000 ₽.